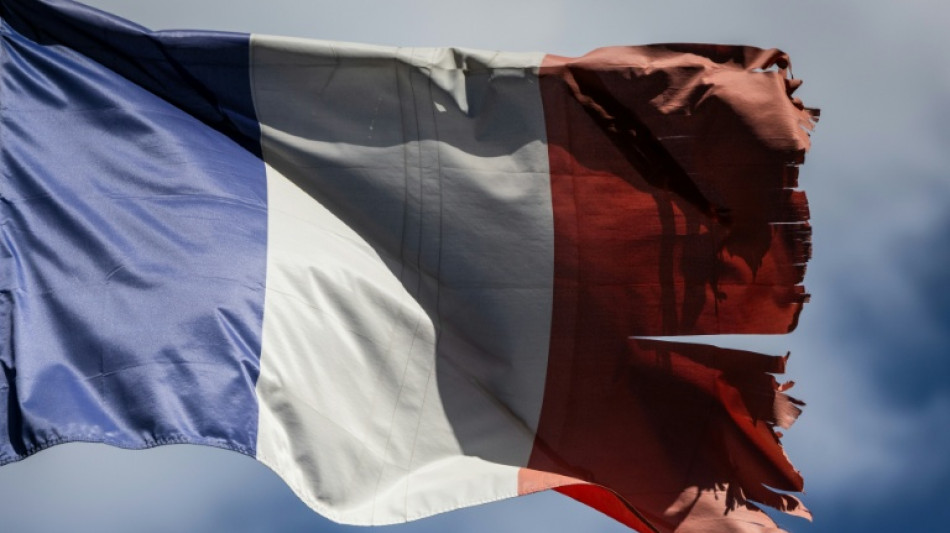
França, o novo elo fraco da zona do euro / foto: JOEL SAGET - AFP

 Porto
 23 °C
 Leiria
 23 °C
Santarém
28 °C
Setúbal
29 °C
Beja
 30 °C
Faro
25 °C
Évora
27 °C
Portalegre
29 °C
Castelo Branco
27 °C
Guarda
 24 °C
Coimbra
29 °C
Aveiro
25 °C
Manaus
34 °C
Recife
 29 °C
Curitiba
18 °C
Fortaleza
31 °C
Goiânia
34 °C
Lisbon
28 °C
Rio de Janeiro
24 °C
São Paulo
21 °C
Salvador
28 °C
Brasília
28 °C
A França pode desestabilizar a zona do euro? A segunda maior economia da União Europeia está presa na engrenagem de uma dívida colossal e cada vez mais cara, a ponto de despertar temores de um "efeito de contágio" no bloco.
Há vários meses, os juros da dívida pública disparam dos Estados Unidos ao Japão, passando pela Alemanha, devido ao aumento dos preços da energia provocado pela guerra no Oriente Médio.
"A França é a mais exposta", afirmou à AFP Kevin Thozet, da gestora de ativos Carmignac. Ele citou uma dívida pública e um déficit entre os mais elevados da zona do euro, além de um Parlamento fragmentado, no qual o governo não tem maioria.
A dívida pública chegou a 117,5% do Produto Interno Bruto (PIB), ou cerca de 3,5 trilhões de euros (20,6 trilhões de reais), no fim de março. O governo estima que o déficit público atingirá 5,4% do PIB em 2026, quase o dobro do limite estabelecido pelas regras europeias.
O rendimento dos títulos soberanos franceses de 10 anos também subiu para 4,50% em meados de setembro, nível que não era registrado desde 2008, em um contexto de incerteza política a sete meses das eleições presidenciais.
Esse patamar, superior ao de Itália, Espanha e Grécia, eleva o custo da dívida pública, estimado em 65 bilhões de euros (382,7 bilhões de reais) em 2026, mais do que os gastos com Educação ou Defesa, sem contar as aposentadorias.
- "País quase periférico" -
"A França deixou de ser um país no coração da zona do euro para se tornar um país quase periférico", afirmou Maxime Darmet, economista da Allianz Trade.
Darmet citou como exemplo o aumento, nesta sexta-feira (18), para 100 pontos-base da diferença — ou "spread" — entre os juros dos títulos de 10 anos da França e da Alemanha, de 4,5% e 3,5%, respectivamente. O dado revela "uma preocupação crescente dos investidores".
Surge também a ameaça de um efeito bola de neve: o endividamento aumenta automaticamente quando o custo médio da dívida cresce mais rapidamente do que a economia, incluindo a inflação. O governo prevê crescimento de 0,5% em 2026.
"Durante muito tempo", o país se beneficiou de "certa tolerância em relação a [seus] desvios orçamentários porque se tratava da França e porque a Europa era França e Alemanha", comentou Kevin Thozet.
Mas os investidores internacionais, que detêm cerca de 56% da dívida francesa, "começam a perceber" a situação, prosseguiu. Propostas como a do líder do partido França Insubmissa (LFI, esquerda radical), Jean-Luc Mélenchon, de anular parte da dívida "fazem com que eles torçam um pouco o nariz".
Apesar dessas fragilidades crescentes, a dívida francesa continua sendo muito procurada pelos investidores e, nesta fase, não representa "um risco sistêmico", ponderou David Zahn, da gestora de ativos Franklin Templeton.
- Risco de "contágio" -
Se a situação piorar, uma crise de maiores proporções poderá abalar toda a zona do euro, devido ao peso econômico da França.
Darmet teme um "efeito de contágio" se o diferencial chegar a 120 ou 130 pontos-base em razão de uma nova deterioração das contas públicas, de um enfraquecimento mais acentuado da economia, de um impasse político ou de medidas econômicas consideradas pouco confiáveis.
Ainda assim, a zona do euro está "muito mais sólida" do que durante a crise das dívidas soberanas da década de 2010. Países como Portugal sanearam suas contas e a Itália, embora continue frágil, tornou-se mais resiliente, avaliou o economista.
Além disso, "com ou sem razão, os mercados acreditam que o Banco Central Europeu intervirá se os diferenciais realmente dispararem".
O primeiro-ministro francês, Sébastien Lecornu, indicou na quinta-feira (17) que prevê um ajuste fiscal de 54 bilhões de euros (317,9 bilhões de reais) em seu projeto de orçamento para 2027, com o objetivo de sanear as contas públicas.
A aprovação promete ser arriscada para o governo no Parlamento, que já derrubou os dois antecessores de Lecornu, apesar de eles terem apresentado ajustes fiscais menores.
B.Nagel--BlnAP